長期投資って、けっきょく何を信じて続けるのか。そんな話を少し
keikokudo@megumi
保険と家計の見直し相談|FP恵オフィス

仕組債(しくみさい)- これ、目にしたことがあるでしょうか。
仕組債は、国債や社債よりも高い利率が設定されている一方で、リスクも大きい金融商品です。
複雑な設計で、損失が出る可能性も高いのですが、商品の説明不足・理解不足がたくさんの苦情につながっていて、販売停止が相次いでいます。
どこかで魅力的な広告に遭遇したとしても、自分でNOと判断できるように、そのしくみを知っておきましょう。
債券は、国や企業にお金を貸して、期日(償還日)が来たら満額返してもらい、その間は利息も受け取れる、という金融商品です。
お金を貸した相手(国や企業)が倒産してしまうなどのリスクはゼロではありませんが、銀行預金に近い、比較的安全な資産と言われています。
ただし、仕組債は「安全な債券」のような顔をしていながら、その中身は全く別物です。次の章から、その理由を見ていきましょう。
仕組債は、定期的に利息が支払われる債券の一種です。
ただし、一般的な債券とは違い、株や為替などの取引を組み込んだ、特別な仕組みを持っています。
利率は高めに設定されていますが、これは「得しやすい」という意味ではありません。
株価や為替の動き次第で、償還される時期や金額が変わってしまう、一般的な債券にはないリスクを抱えているからです。
一般的な債券が持つリスクに加えて、株価・為替の値動きにも左右される。
だから仕組債は、複雑で損得の判断が難しい「要注意」な商品なんですね。
仕組債には、基準となる指標(日経平均株価など)があり、その値動きによって、いつ・いくらお金が戻ってくるかが変わります。
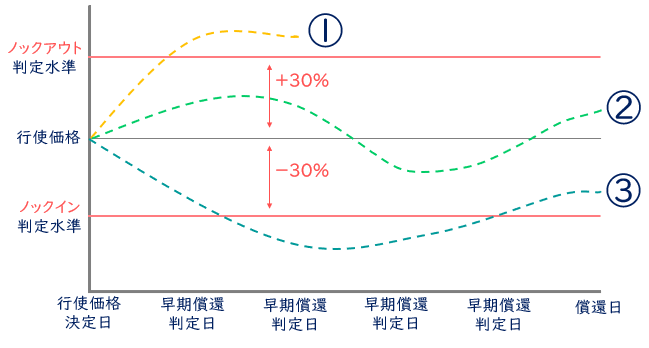
イメージとしては、指標に「上のライン」と「下のライン」の2本が引かれていて、その2本のラインのどちらに触れるか(あるいは触れないか)で、結果が3パターンに分かれます。
下の図の①②③が、それぞれどのパターンに当たるか見てみましょう。
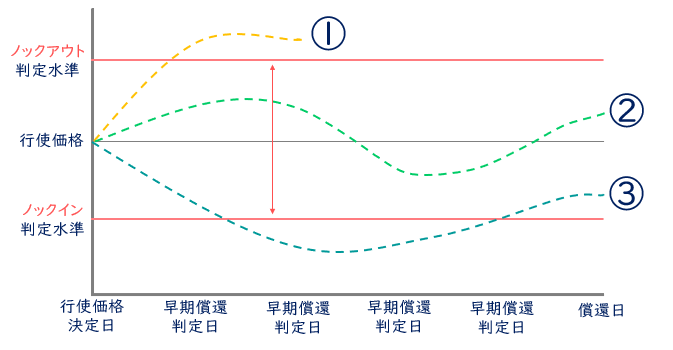
① 上のラインを超えたパターン
予定より早く取引が終わり(早期償還)、そこで元本は戻ってきます。ただ、早く終わった分、受け取れる利息は少なくなります。
② どちらのラインにも触れなかったパターン
満期まで持つことができ、額面通りに全額戻ってきます。損はありません。
③ 下のラインを下回ったパターン
満期までそのまま持っていても、戻ってくるお金が最初より少なくなってしまいます。つまり、元本割れです。
ちなみに、この「上のライン」を専門用語でノックアウト判定水準、「下のライン」をノックイン判定水準と呼びます。
日経平均株価を参照指標とする仕組債を例に挙げてみましょう。
債券利率:3%
期間:5年間
参照指標:日経平均株価
条件①:日経平均株価が、購入時より30%高くなると早期償還
条件②:日経平均株価が、購入時より30%低くなると元本割れ
微妙なケース:下図①
今後5年間で日経平均株価が30%以上値上がりすると、そこで早々に終了します。元本は戻ってきますが、長く持てなかった分、受け取れる利息も少なくなります。
得するケース:下図②
今後5年間、日経平均株価の変動が上下30%の範囲内におさまれば、5年間まるまる保有でき、元本に加えて3%という高めの利息を受け取ることができます。
損するケース:下図③
今後5年間で日経平均株価が30%以上値下がりすると、購入した金額よりも少ないお金しか戻ってきません。大きな損失になる可能性があります。
この仕組債、どうでしょうか?
利率3%という数字だけを見ると魅力的ですが、実際に戻ってくる金額は、(債券なのに)株価というまったく別の指標によって大きく変わります。
そもそも「5年後に株価が30%以上動くかどうか」を言い当てるのはとても難しいことです。特に値下がりした場合のダメージは大きく、買い手にとって不利な条件が多いことが見えてきたのではないでしょうか。
仕組債を理解するポイントは、「オプション」という考え方です。
日常でも使う「オプション」という言葉、もともとは「選べる権利」という意味です。
「やってもいいし、やらなくてもいい」という自由な選択肢のことですね。
たとえば、時々ポストに入っていたりするクーポン、これも一種の「オプション」です。
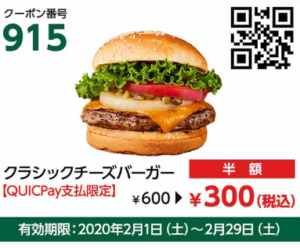
「使っても良いし、使わなくても良い」、これはあなたが自由に選べる権利です。そしてこのクーポンは、無料で配られていますよね。
これはかなり気前のいいお話で、世の中の「選べる権利」の多くは、無料ではありません。
得になる権利には、たいてい値段がつきます。 この値段のことを「プレミアム」と呼びます。
わかりやすい例が、自動車保険です。
ここで注目したいのは、あなたと保険会社の「損失の大きさ」が全く違うということです。
「小さく確実な支払い(保険料)」と引き換えに、「大きいけれど滅多に起きない負担」を相手に引き受けてもらう。これが、オプションの本質的なしくみです。
この関係は、仕組債にも当てはまります。
つまり仕組債では、投資家が「保険会社」のようなリスクを引き受ける側に回っているのです。
もらえる利率が高いのは、「その分のリスクを引き受けているから」なんですね。
一般の債券よりも利率が高い仕組債ですが、投資家にとっては圧倒的に不利な条件が多いことがわかると思います。
仕組債の商品パンフレットには、細かく条件やリスクが書いてあり、「理解して買ってくださいね」という文言が並びます。
細かい文字の条件を隅々まで理解して買うことは、日頃そう多くないかもしれませんが、契約した後では手遅れです。
仕組債の提案を受けた時には、どうしてもその商品でなければだめなのか、契約前に是非立ち止まってみてください。
仕組債は「得られる利益は限られていて、起こりうる損失は限りがない」ことをお忘れなく。